
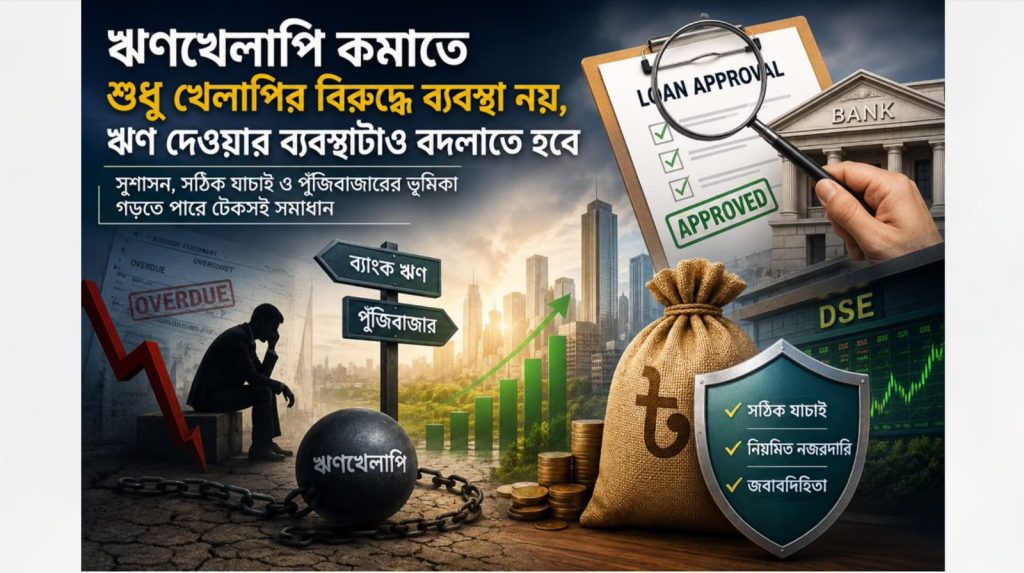

বাংলাদেশে ঋণখেলাপির সমস্যা দীর্ঘদিনের। খেলাপি ঋণ কমাতে ঋণগ্রহীতার বিরুদ্ধে কঠোর ব্যবস্থা নেওয়ার পাশাপাশি ঋণ অনুমোদন, বিতরণ ও তদারকি ব্যবস্থায় কাঠামোগত পরিবর্তন আনা জরুরি বলে মনে করছেন সংশ্লিষ্টরা।
কারণ, ঋণখেলাপির ঘটনা ঘটার পর ব্যবস্থা নেওয়ার চেয়ে ঋণ দেওয়ার আগেই ঝুঁকি শনাক্ত ও নিয়ন্ত্রণ করা বেশি কার্যকর। যে ঋণ দেওয়া হচ্ছে, সেটি সঠিক ব্যক্তি বা প্রতিষ্ঠানের কাছে, সঠিক প্রকল্পের বিপরীতে এবং যথাযথ যাচাই-বাছাইয়ের মাধ্যমে দেওয়া হচ্ছে কি না, সেটিই এখন বড় প্রশ্ন।
বাংলাদেশে ঋণখেলাপির অন্যতম কারণ হিসেবে ইচ্ছাকৃত ঋণখেলাপির প্রবণতা এবং ঋণ অনুমোদন প্রক্রিয়ার দুর্বলতার বিষয়টি প্রায়ই আলোচনায় আসে। অনেক ক্ষেত্রে বড় অঙ্কের ঋণ নেওয়ার পর তা প্রকৃত ব্যবসায়িক কর্মকাণ্ডে ব্যবহার না হয়ে ব্যক্তিগত ভোগ-বিলাস, বিদেশ ভ্রমণ কিংবা অন্যান্য অনুৎপাদনশীল খাতে ব্যবহারের অভিযোগও রয়েছে।
ব্যবসার জন্য নেওয়া অর্থ যদি ব্যবসায় বিনিয়োগ না হয়ে ব্যক্তিগত ব্যয়ে চলে যায়, তাহলে সেই অর্থ থেকে আয় তৈরি হবে কীভাবে এবং ঋণই বা পরিশোধ হবে কীভাবে?
ঋণ দেওয়ার ব্যবস্থায় সংস্কার জরুরি
খেলাপি ঋণের স্থায়ী সমাধানের জন্য শুধু ঋণ আদায়ে কঠোরতা যথেষ্ট নয়। ঋণ অনুমোদনের পুরো প্রক্রিয়াতেই ঝুঁকি ব্যবস্থাপনা আরও শক্তিশালী করতে হবে।
বিশেষ করে দীর্ঘমেয়াদি ঋণ দেওয়ার আগে ব্যাংকগুলোকে নিশ্চিত করতে হবে:
* প্রকল্পটি বাস্তবসম্মত ও অর্থনৈতিকভাবে সম্ভাবনাময় কি না;
* ঋণগ্রহীতার প্রকৃত আর্থিক সক্ষমতা কতটুকু;
* ব্যবসার নগদ প্রবাহ ঋণ পরিশোধের জন্য যথেষ্ট কি না;
* প্রয়োজনীয় ডকুমেন্টেশন সঠিক ও যাচাই করা হয়েছে কি না;
* পর্যাপ্ত ও বাস্তবসম্মত জামানত রয়েছে কি না;
* ঋণের অর্থ নির্ধারিত খাতেই ব্যবহার হচ্ছে কি না।
তবে ঋণ বিতরণের পর ব্যাংকের দায়িত্ব শেষ হয়ে যাওয়ার সুযোগ নেই। ঋণের অর্থ কোথায় যাচ্ছে, কীভাবে ব্যবহার হচ্ছে এবং যে প্রকল্পের নামে ঋণ দেওয়া হয়েছে সেটি বাস্তবে কতটা এগোচ্ছে, তা নিয়মিত পর্যবেক্ষণের কার্যকর ব্যবস্থা থাকতে হবে।
ভালো কোম্পানিকে কেন শুধু ব্যাংকের দিকে তাকিয়ে থাকতে হবে?
ঋণখেলাপি কমানোর পাশাপাশি দীর্ঘমেয়াদি অর্থায়নের কাঠামোতেও পরিবর্তন আনা প্রয়োজন।
বড়, স্বচ্ছ ও সম্ভাবনাময় কোম্পানিগুলোকে দীর্ঘমেয়াদি মূলধনের জন্য সবসময় ব্যাংকঋণের ওপর নির্ভরশীল না রেখে পুঁজিবাজারমুখী করার উদ্যোগ নেওয়া যেতে পারে।
একটি কার্যকর পুঁজিবাজার থাকলে এসব কোম্পানি শেয়ার ইস্যু কিংবা অন্যান্য মূলধনী উপকরণের মাধ্যমে দীর্ঘমেয়াদি অর্থ সংগ্রহ করতে পারে। এতে ব্যাংকের ওপর দীর্ঘমেয়াদি ঋণের চাপ কমার পাশাপাশি কোম্পানিগুলোর আর্থিক স্বচ্ছতা ও জবাবদিহিতাও বাড়তে পারে।
কারণ পুঁজিবাজারে তালিকাভুক্ত কোম্পানিকে নিয়মিত আর্থিক প্রতিবেদন প্রকাশ, অডিট, করপোরেট গভর্ন্যান্স এবং বিনিয়োগকারীদের কাছে জবাবদিহিতার মধ্যে থাকতে হয়।
ব্যাংক ও পুঁজিবাজারকে প্রতিদ্বন্দ্বী নয়, পরিপূরক করতে হবে
অর্থনীতির জন্য ব্যাংক ও পুঁজিবাজারের ভূমিকা আলাদা হলেও লক্ষ্য একই, অর্থনীতির উৎপাদনশীল খাতে প্রয়োজনীয় অর্থায়ন নিশ্চিত করা।
স্বল্প ও মধ্যমেয়াদি অর্থায়নে ব্যাংকের ভূমিকা থাকবে। অন্যদিকে দীর্ঘমেয়াদি মূলধন সংগ্রহে পুঁজিবাজারের ভূমিকা আরও শক্তিশালী করা যেতে পারে।
এতে ব্যাংকগুলো তাদের মূলধন উৎপাদনশীল ও কার্যকর খাতে ব্যবহারে আরও মনোযোগ দিতে পারবে। একই সঙ্গে ভালো কোম্পানিগুলো পুঁজিবাজার থেকে দীর্ঘমেয়াদি মূলধন সংগ্রহের সুযোগ পাবে।
তবে এ ব্যবস্থার জন্য প্রয়োজন একটি আস্থাশীল, স্বচ্ছ ও কার্যকর পুঁজিবাজার।
বিনিয়োগকারীদের আস্থা ফিরিয়ে আনতে কোম্পানির আর্থিক তথ্যের নির্ভরযোগ্যতা, নিয়মিত প্রকাশ, করপোরেট গভর্ন্যান্স, অনিয়মের বিরুদ্ধে কার্যকর ব্যবস্থা এবং সংখ্যালঘু শেয়ারহোল্ডারদের অধিকার সুরক্ষা নিশ্চিত করা জরুরি।
খেলাপি ঋণ শুধু ব্যাংকের সমস্যা নয়
খেলাপি ঋণকে শুধু ব্যাংকিং খাতের সমস্যা হিসেবে দেখার সুযোগ নেই। এটি পুরো অর্থনীতির ওপর প্রভাব ফেলে।
ঋণ আদায় না হলে ব্যাংকের আর্থিক সক্ষমতার ওপর চাপ তৈরি হয়। এর প্রভাব শেষ পর্যন্ত আমানতকারী, সৎ ঋণগ্রহীতা, বিনিয়োগকারী এবং সামগ্রিক অর্থনীতির ওপর পড়তে পারে।
তাই সমাধানও হতে হবে সমন্বিত।
ব্যাংকের অর্থ যাবে প্রকৃত ও উৎপাদনশীল ব্যবসায়।
ভালো কোম্পানির দীর্ঘমেয়াদি মূলধনের বড় একটি উৎস হবে পুঁজিবাজার।
আর ঋণের অপব্যবহার ও ইচ্ছাকৃত ঋণখেলাপির বিরুদ্ধে থাকবে কার্যকর জবাবদিহিতা।
এই তিনটি জায়গায় কাঠামোগত পরিবর্তন আনা গেলে শুধু খেলাপি ঋণ কমানো নয়, দেশের আর্থিক ব্যবস্থাকেও আরও শক্তিশালী ও টেকসই করা সম্ভব।
শেষ পর্যন্ত প্রশ্নটি শুধু ‘কীভাবে খেলাপি ঋণ আদায় করা হবে’ তা নয়।
প্রশ্ন হলো, আমরা কি শুধু খেলাপির বিরুদ্ধে ব্যবস্থা নেব, নাকি খেলাপি ঋণ তৈরির পুরো ব্যবস্থাটাই সংস্কার করব?


