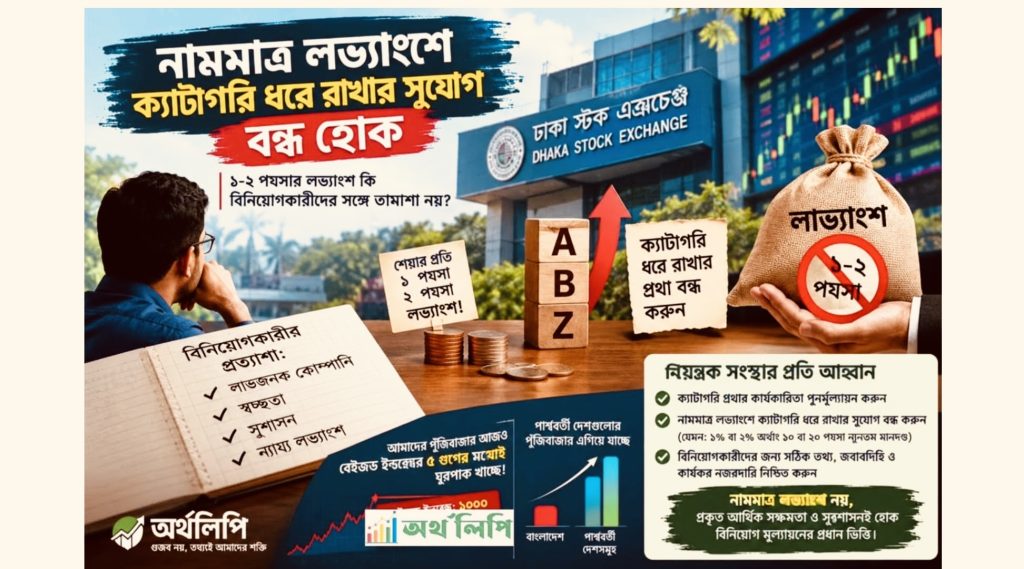

পুঁজিবাজারে তালিকাভুক্ত কিছু কোম্পানির নামমাত্র লভ্যাংশ ঘোষণার প্রবণতা নিয়ে বিনিয়োগকারীদের মধ্যে প্রশ্ন উঠছে। শেয়ারপ্রতি ১, ২ কিংবা ৩ পয়সা লভ্যাংশ দিয়ে যদি কোনো কোম্পানি উচ্চতর ক্যাটাগরিতে থাকার সুযোগ পায়, তাহলে সেই ব্যবস্থার যৌক্তিকতা নিয়ে নতুন করে ভাবার সময় এসেছে।
শেয়ারহোল্ডারদের স্বার্থ রক্ষার পরিবর্তে ক্যাটাগরি ধরে রাখাই যদি নামমাত্র লভ্যাংশ ঘোষণার প্রধান উদ্দেশ্য হয়ে দাঁড়ায়, তবে তা পুঁজিবাজারের জন্য ইতিবাচক বার্তা বহন করে না।
১-২ পয়সার লভ্যাংশে বিনিয়োগকারীর লাভ কোথায়?
দেশে পয়সার ব্যবহারিক প্রচলন সীমিত। অথচ কিছু কোম্পানি শেয়ারপ্রতি ১ বা ২ পয়সা লভ্যাংশ ঘোষণা করছে। একজন বিনিয়োগকারীর কাছে যদি মাত্র একটি শেয়ার থাকে, তাহলে তাঁর প্রাপ্য লভ্যাংশ হবে মাত্র ১ বা ২ পয়সা। বাস্তবে এত ক্ষুদ্র অঙ্কের অর্থ বিতরণ ও প্রাপ্তির কার্যকারিতা নিয়েও প্রশ্ন রয়েছে।
অন্যদিকে, কোম্পানির ব্যবসায়িক অবস্থা, মুনাফা, নগদ প্রবাহ, সম্পদ ও দায়ের পরিস্থিতি বিবেচনা না করে শুধু নামমাত্র লভ্যাংশের ভিত্তিতে ক্যাটাগরি ধরে রাখার সুযোগ থাকলে তা বিনিয়োগকারীদের প্রকৃত স্বার্থ কতটা রক্ষা করছে, সেটিও পর্যালোচনা করা প্রয়োজন।
ক্যাটাগরি প্রথা থাকবে, নাকি সংস্কার হবে?
এই পরিস্থিতিতে নিয়ন্ত্রক সংস্থার সামনে দুটি বিকল্প বিবেচনার দাবি রাখে।
প্রথমত: বর্তমান ক্যাটাগরি প্রথার প্রয়োজনীয়তা ও কার্যকারিতা পুনর্মূল্যায়ন করতে হবে। বিনিয়োগকারীরা যেন কোম্পানির আর্থিক প্রতিবেদন, মুনাফা, নগদ প্রবাহ, ঋণ, লভ্যাংশের ইতিহাস ও সুশাসনের তথ্য বিশ্লেষণ করে নিজেরাই বিনিয়োগের সিদ্ধান্ত নিতে পারেন, সেই পরিবেশ নিশ্চিত করতে হবে।
দ্বিতীয়ত: ক্যাটাগরি প্রথা বহাল থাকলে নামমাত্র লভ্যাংশ দিয়ে উচ্চতর ক্যাটাগরি ধরে রাখার সুযোগ বন্ধ করতে হবে। উদাহরণস্বরূপ, সাধারণ শেয়ারের অভিহিত মূল্য ১০ টাকা ধরে শেয়ারপ্রতি অন্তত ১০ পয়সা বা ২০ পয়সা, অর্থাৎ ১ বা ২ শতাংশ নগদ লভ্যাংশের মতো একটি ন্যূনতম মানদণ্ড বিবেচনা করা যেতে পারে। তবে শুধু এই শর্তই যথেষ্ট নয়। কোম্পানির প্রকৃত আর্থিক অবস্থা, লভ্যাংশ প্রদানের সক্ষমতা এবং প্রযোজ্য বিধিবিধানও বিবেচনায় নিতে হবে।
বিনিয়োগকারীরা অবুঝ নন
কোম্পানির ক্যাটাগরি দেখে বিনিয়োগকারীরা সিদ্ধান্ত নেন, এমন ধারণা সব ক্ষেত্রে সঠিক নয়। অনেক বিনিয়োগকারী ফান্ডামেন্টাল বিশ্লেষণ, আর্থিক প্রতিবেদন, মূল্যায়ন এবং ঝুঁকি বিবেচনা করে নিজেরাই বিনিয়োগের সিদ্ধান্ত নিতে সক্ষম।
বিনিয়োগকারীদের সুরক্ষার নামে এমন কোনো ব্যবস্থা থাকা উচিত নয়, যা পরোক্ষভাবে কোম্পানিগুলোকে নিয়মের ফাঁক ব্যবহার করে নিজেদের অবস্থান ধরে রাখার সুযোগ দেয়। বরং প্রয়োজন নির্ভরযোগ্য তথ্য প্রকাশ, কার্যকর নজরদারি, জবাবদিহি এবং অনিয়মের বিরুদ্ধে দৃশ্যমান ব্যবস্থা।
পুঁজিবাজারের দীর্ঘমেয়াদি উন্নয়নে চাই কাঠামোগত সংস্কার
বাংলাদেশের পুঁজিবাজার স্বাধীনতার অর্ধশতাব্দীরও বেশি সময় পরও তার দীর্ঘমেয়াদি সক্ষমতা ও বিনিয়োগকারীদের আস্থার প্রত্যাশিত জায়গায় পৌঁছাতে পারেনি। বাজারের সূচককে শুধু একটি নির্দিষ্ট সংখ্যার সঙ্গে তুলনা করে এর সাফল্য বা ব্যর্থতা নির্ধারণ করা যায় না। তবে দীর্ঘমেয়াদি প্রবৃদ্ধি, বাজার মূলধন, তালিকাভুক্ত ভালো কোম্পানির সংখ্যা, লেনদেনের গভীরতা এবং বিনিয়োগকারীদের আস্থার ঘাটতি নিয়ে প্রশ্ন তোলার যথেষ্ট অবকাশ রয়েছে।
আঞ্চলিক অন্যান্য দেশের পুঁজিবাজারের তুলনায় বাংলাদেশের বাজার কেন প্রত্যাশিত গতি অর্জন করতে পারছে না, তা নিরপেক্ষভাবে বিশ্লেষণ করা প্রয়োজন। দুর্বল নিয়ন্ত্রণ, অনিয়ম, অপর্যাপ্ত তথ্য প্রকাশ এবং বিনিয়োগকারীদের আস্থার সংকটের মতো বিষয়গুলোও সেই মূল্যায়নের অংশ হওয়া উচিত।
নিয়ন্ত্রক সংস্থার প্রতি আহ্বান
বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের (বিএসইসি) কাছে বিনিয়োগকারীদের প্রত্যাশা, ক্যাটাগরি প্রথার কার্যকারিতা ও বর্তমান নিয়মের ফাঁকফোকর পর্যালোচনা করে প্রয়োজনীয় সংস্কার করা হোক।
ক্যাটাগরি প্রথা যদি বিনিয়োগকারীদের সুরক্ষায় কার্যকর ভূমিকা রাখতে না পারে, তাহলে তা সংস্কার করতে হবে। আর প্রথাটি বহাল থাকলে নামমাত্র লভ্যাংশের মাধ্যমে ক্যাটাগরি ধরে রাখার সুযোগ বন্ধ করতে হবে।
পুঁজিবাজারে বিনিয়োগকারীদের আস্থা ফিরিয়ে আনতে শুধু সূচক বাড়ানো যথেষ্ট নয়। প্রয়োজন ন্যায্য নিয়ম, স্বচ্ছতা, জবাবদিহি এবং বিনিয়োগকারীদের স্বার্থের কার্যকর সুরক্ষা।
নামমাত্র লভ্যাংশ নয়, কোম্পানির প্রকৃত আর্থিক সক্ষমতা ও সুশাসনই হোক বিনিয়োগ মূল্যায়নের প্রধান ভিত্তি।